
获取报告全部内容
2026年是中国尽责管理的重要制度节点。随着公募基金表决披露制度落地,投票、互动沟通与股东提案等尽责管理工具趋于制度化、透明化,市场讨论的重点正由“是否参与公司治理”转向“如何更加有效、负责任地参与”。
作为深耕本土的独立投票咨询机构,紫顶第四次联合富达国际开展中国市场尽责管理研究,发布《2026年中国公司投后管理报告》。报告聚焦公募基金投票新规落地后A股尽责管理的最新进展与趋势,变化主要集中于以下几个维度。
一、披露元年:表决由“自愿性探索”进入“制度化约束”
2025年5月,中国证券投资基金业协会发布《公开募集证券投资基金管理人参与上市公司治理管理规则》,要求管理人自2026年起于每年四月底前公示上一年度表决情况。A股由此进入首个表决披露年度。
首个披露年度样本显示,165家公募基金管理人中,121家公开了2025年度表决记录,全年形成11,453条参会记录;参会次数前十的管理人合计7,983次,占比69.70%。
表决自此由少数管理人的自主实践,转为行业统一的自律要求,表决行为开始可被观察、比较与追问。
二、异议分化:外资公募异议率11.70%
2025年,9家外商独资公募管理人参会次数中位数为23次,5,281条表决记录中反对票与弃权票合计618条,异议率(反对与弃权合计占比)为11.70%;同期,中外合资公募为0.42%,券商系、银行系分别为0.53%、0.60%,个人系1.11%,保险系及其他国资背景管理人则为0。
618条异议记录中,规则设立或修订类议案366条,占59.2%,薪酬与激励、审计机构相关议案各占7.3%;其他背景公募的异议则更多集中于股权融资与人事选举类议案。
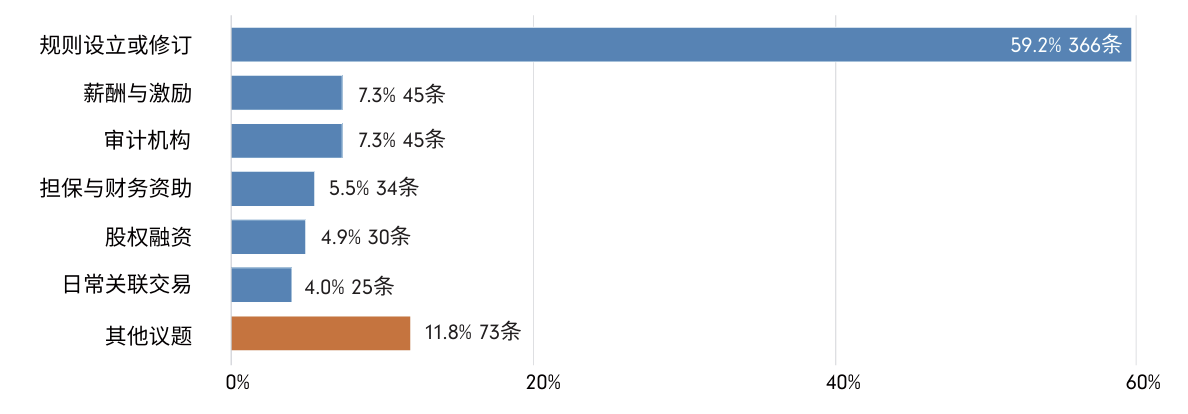
图1:2025年外商独资公募异议票的议案类型分布
两组管理人的差异不只在比例,更在层次:前者作用于治理制度安排,后者多针对具体事项;制度类议案涉及章程与授权边界,对专业判断要求更高。
三、参与趋稳:中小股东异议表达进一步增强
尽管第一大股东持股低于30%的公司占比已由2018-2019年的47.45%升至2024-2026年上半年的52.31%,非第一大股东参会率提升仍明显放缓,四个阶段由25.75%升至28.74%,合计仅提高约3个百分点。
与此同时,分歧程度有所上升。以478家共同公司为样本,全体股东高异议议案占比由4.07%降至3.23%,中小股东则由15.54%升至17.41%,2025年达到20.77%。
在股权仍较集中的结构下,议案通过率反映的共识程度趋于下降,剔除大股东后的表决结构更能体现中小股东实际态度。
四、股东回报:由“分多少”转向“如何分”
2021至2025年,A股现金分红总额由约1.8万亿元增至约2.4万亿元,股利支付率由34.54%升至44.72%;市值超过1,000亿元的公司数量占比不足4%,却贡献近七成分红;中期分红授权类议案占比持续上升,分红决策趋于常态化。
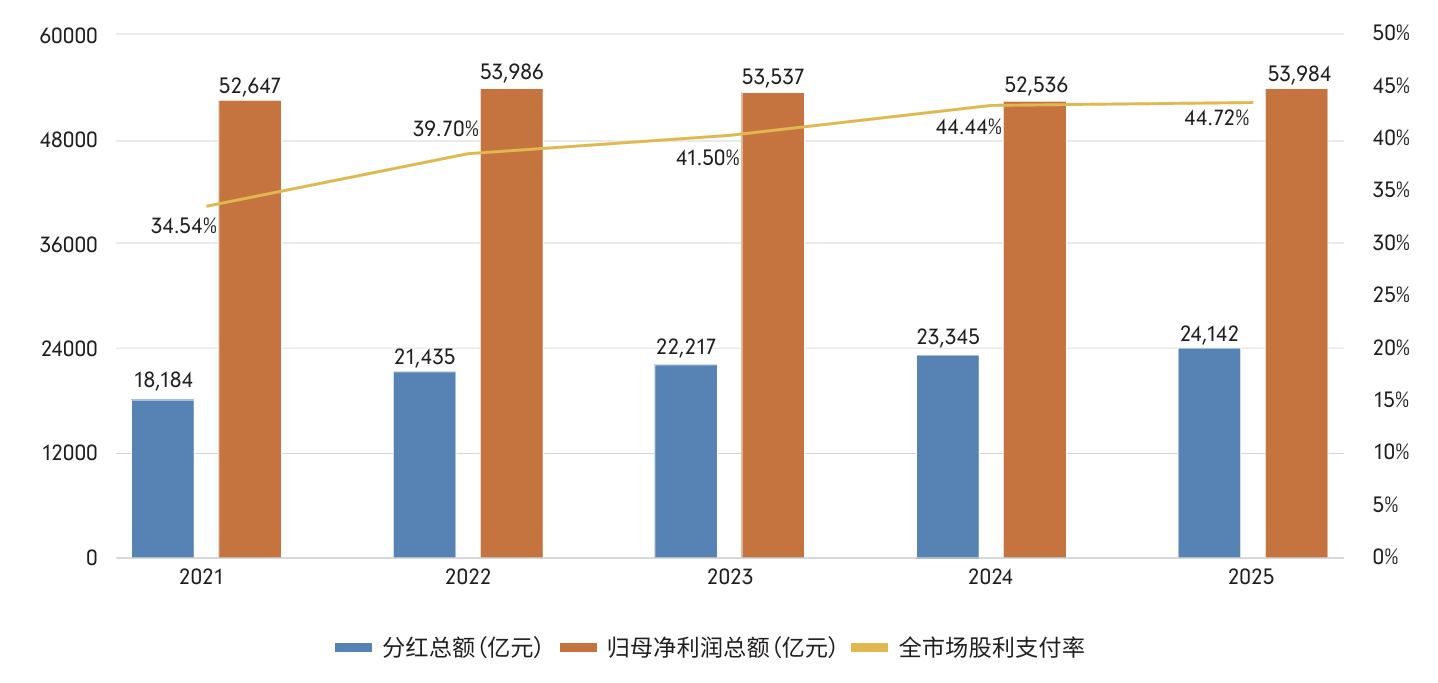
图2:2021—2025年A股上市公司分红情况
注:仅统计沪深A股公司数据;分红总额包含特别分红派息。
报告案例显示:某消费品公司将股东回报规划由“不低于归母净利润70%且不低于70亿元”调整为“不低于100%、取消金额下限”,2025年现金分红预案22.14亿元,较上年下降约68%;议案虽获通过,中小股东反对与弃权合计超过8%——比例上限提高的同时,金额约束反而弱化。
五、薪酬治理:由“结果披露”转向“全过程问责”
新《上市公司治理准则》自2026年1月1日起施行,对薪酬结构、绩效考核、递延支付与追索机制提出更明确的要求。2026年上半年,薪酬相关议案由606项增至1,217项,未获通过的为24项(上年同期10项)。
表决结果已开始对薪酬议案形成实质约束。某科技公司营业收入同比下降33.48%,扣除非经常性损益后净利润转为亏损;五名非独立董事及高管薪酬事项合并审议,首次表决同意票仅18.21%,未获通过;数周后公司拆分议案并补充说明,五项均获通过,中小股东支持率约80%。
薪酬治理的关注点,正由分配结果转向决策机制:薪酬如何确定、与何种指标挂钩、追索机制是否有效。
结语
2026年,中国尽责管理的核心命题已由“是否参与”转向“是否有效”。披露使表决行为可被观察,分歧使治理议题更加清晰,但披露本身只是起点。真正决定治理质量的,是表决之后——公司是否回应、机制是否调整、问题是否得到解决。这也意味着,尽责管理的价值不在于单次投票,而在于长期、建设性的互动:以专业判断识别问题,以持续沟通推动改变,以治理成效检验行权质量。
守正行权,久久为功。未来,紫顶将继续秉持独立、客观的立场,依托深厚的本土数据积累与治理研究能力,进一步搭建从“表决”到“沟通”再到“治理优化”的转化桥梁,与市场各方一道,共同培育更加成熟、健康的企业治理生态。

 紫顶(北京)企业服务有限公司 Copyright©2023 技术支持: